Buchhaltung
Teil von Buchhaltung Programme für Betriebe im Vergleich mit Funktionen und Preisen
Buchhaltung Programme für Betriebe: Schrittfolge zur Datenübernahme
Buchhaltung Datenübernahme für Betriebe: Schrittfolge von DATEV-Export und CSV über den Testmandanten, mit Prüfpunkten zu Salden, offenen Posten und ELSTER.
Das Wichtigste auf einen Blick
Diese Programme geben und nehmen die Daten
Abgelöst werden häufig DATEV Kanzlei-Rechnungswesen, Lexware Buchhaltung, Lexware Office, sevDesk, BuchhaltungsButler und Collmex. Größere Betriebe ersetzen SAP Business One, Microsoft Dynamics 365 Business Central, Sage 100 oder Addison. Auf der Nehmerseite stehen dieselben Produkte sowie Diamant und Scopevisio.
Kontenrahmen sind der zweite Prüfpunkt. SKR 03 ist nach Prozessen gegliedert, SKR 04 folgt der Bilanz; Konzerne führen eigene Rahmen. Klären Sie mit der Steuerkanzlei, ob die Übergabe direkt an DATEV oder über DATEV Unternehmen online läuft. Fordern Sie die Formatbeschreibung des Zielsystems an, bevor Sie zusagen.
Wer was bis wann erledigt
Die Buchhaltungsleitung trägt Kontenrahmen, Salden und Freigaben, die IT trägt Sicherung, Schnittstellen und Rollen. Die Steuerberatung prüft Steuerschlüssel und Voranmeldungen. Altanbieter und Neuandbieter liefern Formatbeschreibungen und Ansprechpartner für Rückfragen.
Planen Sie vier Wochen: Woche 1 und 2 für Bestandsaufnahme, Sicherung und Test, Woche 3 für den Abgleich mit der Steuerberatung, Woche 4 als Puffer vor dem Stichtag. Führen Sie eine Matrix mit Aufgabe, Verantwortlichem, Termin und Ergebnis.
Daten sichern und exportieren
Kontrollieren Sie vor dem Export Mandantennummer, Wirtschaftsjahr und Kontenrahmen. Weichen diese Angaben ab, scheitert der Import an der Kontenzuordnung.
Sichern Sie das Altsystem, bevor Daten das Haus verlassen: Datenbank, Programmversion, Berichte, Formulare und Verfahrensdokumentation. Wie lange Unterlagen aufzubewahren sind, regeln die Aufbewahrungspflichten im Handelsgesetzbuch. Die Sicherung muss nach dem Wechsel lesbar bleiben, damit der Datenzugriff in der Betriebsprüfung bedient werden kann.
Exportieren Sie Buchungsstapel, Kontenbeschriftungen, Debitoren, Kreditoren, offene Posten, Anlagenverzeichnis und die Summen- und Saldenliste zum Stichtag. Das DATEV-Format übergibt Buchungsstapel und Kontenstamm getrennt.
Ohne DATEV-Export liefern Sie CSV-Dateien mit fester Spaltendefinition. Trennzeichen, Zeichensatz, Datumsformat und Vorzeichen werden schriftlich vereinbart, sonst entstehen stille Fehler.
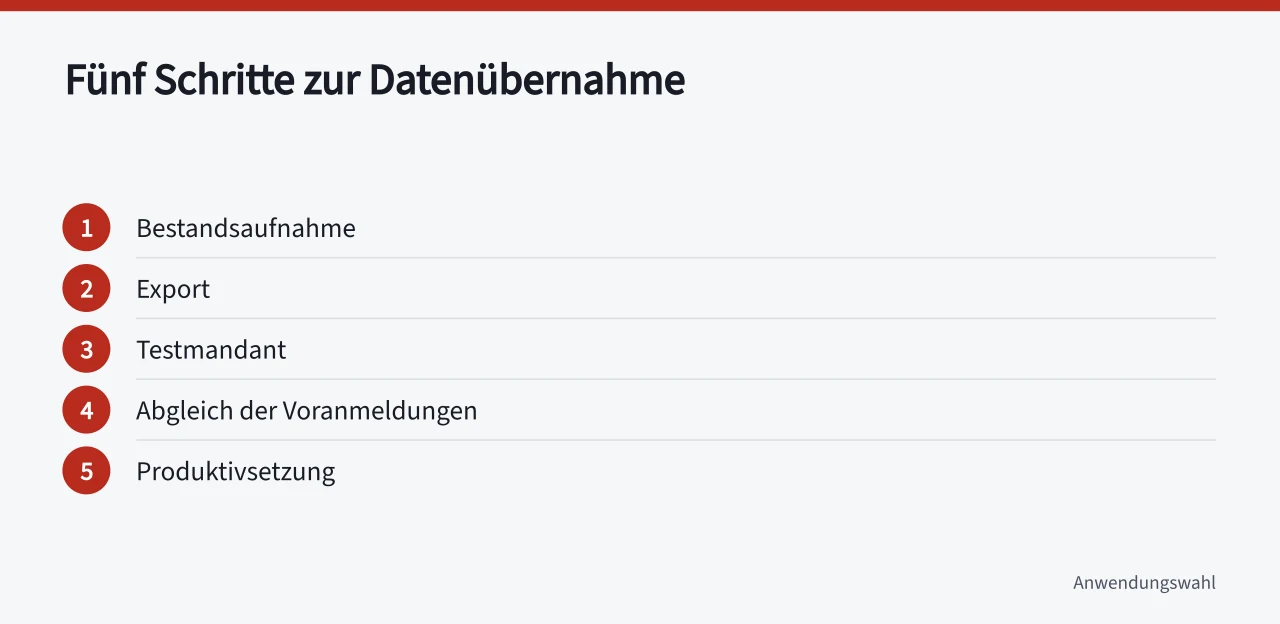
Ablauf der Datenübernahme in fünf Schritten
- Bestandsaufnahme, Tag 1 bis 3: Kontenrahmen, Steuerschlüssel, Kostenstellen und offene Posten erfassen. Zuständig ist die Buchhaltungsleitung.
- Sicherung und Export, Tag 4 bis 8: Altsystem vollständig sichern, danach Buchungsstapel und Kontenstamm ausleiten. Zuständig sind IT und Altanbieter.
- Import in den Testmandanten, Tag 9 bis 15: Daten einlesen, Salden, offene Posten und Umsatzsteuer abstimmen. Zuständig ist die Buchhaltung.
- Abgleich mit ELSTER, Tag 16 bis 20: Übermittlungsprotokolle des laufenden Jahres prüfen und die Voranmeldungen nachrechnen. Zuständig sind Buchhaltung und Steuerberatung.
- Produktivsetzung, Tag 21 bis 25: Stichtag setzen, eine Periode parallel buchen, Altsystem auf Lesebetrieb umstellen. Zuständig ist die Projektleitung.
Prüfpunkte für Salden, offene Posten und Umsatzsteuer
Vergleichen Sie je Konto Soll und Haben am Stichtag mit der Schlussbilanz des Altsystems. Differenzen entstehen meist durch Vorzeichen, Steuerschlüssel oder fehlende Konten. Ein Kontenmapping gehört vor den Import, sonst landen Buchungen auf Sammelkonten.
| Prüfpunkt | Abgleich gegen | Ergebnis festhalten |
|---|---|---|
| Salden | Schlussbilanz des Altsystems | Differenz je Konto |
| Offene Posten | Sachkonten Debitoren und Kreditoren | Summengleichheit |
| Umsatzsteuer | Übermittlungsprotokolle aus Mein ELSTER | gleiche Zahllast |
Prüfen Sie offene Posten einzeln, mit Fälligkeit, Zahlungen nach dem Stichtag und Anzahlungsverrechnung; die Summe muss mit dem Sachkonto übereinstimmen.
Gleichen Sie alle Umsatzsteuer-Voranmeldungen des laufenden Jahres ab, dazu Sondervorauszahlung und Dauerfristverlängerung. Die Übermittlung läuft aus dem Programm über eine ELSTER-Schnittstelle, im neuen Mandanten wird das Zertifikat neu hinterlegt.
Rollen für Erfassung, Freigabe und Lesen werden vor dem Produktivbetrieb getrennt. Welche Anforderungen gelten, beschreibt das IT-Grundschutz-Kompendium des BSI für Softwareauswahl und Betrieb.
Testmandant, Stichtag und Parallellauf
Der Testmandant enthält echte Daten, keine Musterbuchungen. Bilden Sie eine vollständige Periode ab, buchen Sie den Abschluss nach und rechnen Sie die Voranmeldungen erneut. Erst wenn Salden und offene Posten centgenau übereinstimmen, geben Sie den Import frei.
Legen Sie den Stichtag auf einen Monats- oder Quartalsbeginn. Buchen Sie eine Periode in beiden Systemen parallel. Klären Sie vorab, wie der Altanbieter den lesenden Zugriff für Prüfungen bereitstellt.
Altdaten bleiben aufbewahrungspflichtig. Regeln Sie vor dem Abschalten, wer lesend zugreifen darf und wie Daten auf Anfrage exportiert werden. Steuerliche Personendaten unterliegen zusätzlich dem Datenschutz, dazu gibt der BfDI Hinweise zu Finanzen und Steuern.
Häufige Fragen
Welche Dateiformate eignen sich für die Datenübernahme?
Am gebräuchlichsten ist das DATEV-Format für Buchungsstapel und Kontenbeschriftungen. CSV eignet sich als Ersatz, wenn Spalten, Datumsformat und Trennzeichen schriftlich festgelegt sind.
Wie lange dauert die Umstellung der Buchhaltung?
Für einen einzelnen Mandanten sind vier Wochen realistisch, zwei davon im Testmandanten. Bei mehreren Mandanten oder Auslandssteuern dauert es länger.
Was passiert mit den Altdaten nach dem Wechsel?
Sie bleiben bis zum Ablauf der Aufbewahrungsfristen lesbar und exportierbar. Das Altsystem wird auf Lesebetrieb umgestellt, nicht gelöscht. Zu Sicherheitsanforderungen an Auswahl und Betrieb von Software informiert das BSI unter Unternehmen und Organisationen.
Muss die Datenübernahme dokumentiert werden?
Ja. Verfahrensdokumentation, Prüfprotokolle, Abstimmungsergebnisse und Freigaben belegen die Nachvollziehbarkeit. Ohne diese Nachweise lässt sich die Ordnungsmäßigkeit bei einer Prüfung schwer belegen.