Buchhaltung
Buchhaltung Programme für Betriebe im Vergleich mit Funktionen und Preisen
Buchhaltung Programme für Betriebe im Vergleich: SKR03 und SKR04, ELSTER, E-Rechnung, Kassenanbindung, GoBD und Preise je Monat netto in Euro mit Rechenbeispiel.
Das Wichtigste auf einen Blick
- Alle fünf verglichenen Programme führen SKR03 und SKR04, übermitteln die Umsatzsteuer-Voranmeldung über ELSTER und lesen XRechnung sowie ZUGFeRD ein.
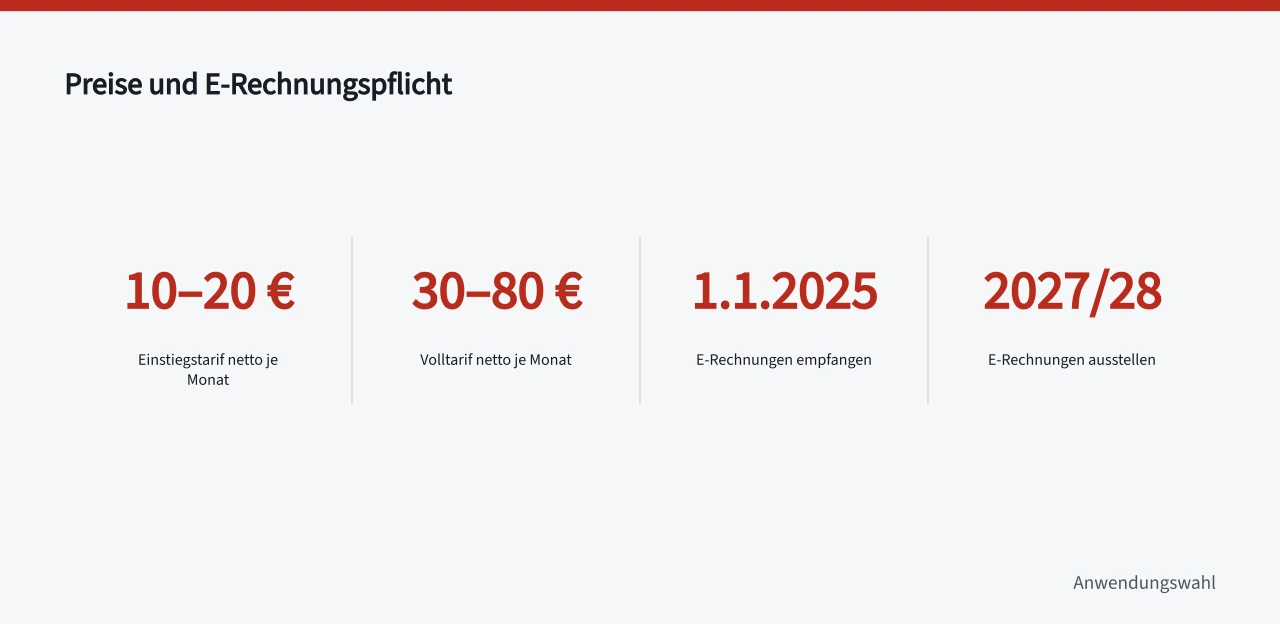
- Einstiegstarife kosten 10 € bis 20 € je Monat netto, Volltarife mit Kassenanbindung und Kanzleiexport 30 € bis 80 € je Monat netto.
- Seit dem 1. Januar 2025 muss jeder inländische B2B-Betrieb E-Rechnungen empfangen können. Ausstellen müssen sie 2027 oder 2028.
- Ein Kassenbuch gehört bei allen fünf Anbietern zum Funktionsumfang. Ohne Verfahrensdokumentation bleibt die Datenhaltung nach GoBD angreifbar.
- DATEV Unternehmen online ist auf die Kanzlei zugeschnitten, Lexware, sevdesk und Sage lassen sich selbst bedienen, Addison punktet mit Modulbau.
Fünf Programme, fünf Zielgruppen
Wer Buchhaltungssoftware für einen Betrieb auswählt, entscheidet zuerst über den Weg und danach über das Logo. Drei Fragen trennen die Anbieter: Wer bucht, wer prüft, und wie gelangen Kasse, Bank und Belege ins System? Die Antwort fällt je nach Betriebsgröße anders aus.
DATEV Unternehmen online läuft als Cloud-Anwendung im DATEV-Rechenzentrum und ist auf die Zusammenarbeit mit der Steuerberatungskanzlei ausgelegt. Belege, Kontoauszüge und Ausgangsrechnungen wandern digital zur Kanzlei, die daraus die laufende Buchführung erstellt. Der Betrieb sieht den Bearbeitungsstand seiner Belege, kontiert aber überwiegend nicht selbst.
Lizenziert wird das Paket über die Kanzlei. Der Preis richtet sich nach dem gebuchten Mandantenpaket und nach den Modulen, die der Betrieb zusätzlich nutzt. Sinnvoll ist diese Lösung, wenn Kanzlei und Betrieb im selben Datenbestand arbeiten sollen. Wer alles selbst bucht, findet günstigere Wege.
Lexware Buchhaltung gibt es als installierte Version für den Arbeitsplatz und als Cloud-Variante, die unter dem Namen Lexware Office geführt wird. Beide leisten Finanzbuchhaltung, Anlagenverwaltung, Rechnungsstellung und Bankanbindung. Die Umsatzsteuer-Voranmeldung geht direkt aus dem Programm an die Finanzverwaltung.
Die Bedienführung ist auf Selbstbucher zugeschnitten, also auf Inhaber und Steuerfachangestellte ohne Kanzleiprozess im Hintergrund. Ein Datenexport zur Kanzlei ist vorgesehen, wenn diese mit anderer Software arbeitet. Bei mehreren hundert Belegen im Monat stoßen die kleinen Tarife an ihre Grenzen.
sevdesk ist eine reine Cloud-Lösung und verbindet Rechnungsstellung, Belegerfassung, Bankkonten und Buchhaltung in einer Oberfläche. Wiederkehrende Rechnungen, Mahnwesen und Belegzuordnung laufen weitgehend automatisch. Für Betriebe mit vielen gleichförmigen Vorgängen ist das effizient. Wer eine tiefe Kostenrechnung oder eine mehrstufige Warenwirtschaft braucht, stößt an Grenzen.
Sage deckt mit Sage 50 und der Sage Business Cloud Buchhaltung sowohl installierte als auch cloudbasierte Finanzbuchhaltung ab. Die Programme richten sich an kleine und mittlere Betriebe, häufig mit Warenwirtschaft, Lohn und Anlagenbuchhaltung im selben Haus. Kontenrahmen, ELSTER und E-Rechnung gehören zum Standard. Interessant ist Sage dort, wo Buchhaltung und Warenwirtschaft dieselben Stammdaten nutzen.
Addison ist modular aufgebaut, läuft klassisch auf dem Arbeitsplatzrechner und lässt sich um Cloud-Dienste ergänzen. Finanzbuchhaltung, Anlagenverwaltung, Lohn und Kasse werden einzeln gebucht. Der Anbieter stammt aus dem Kanzleiumfeld und unterstützt die Zusammenarbeit mit Steuerberatern über definierte Datenexporte. Weil jedes Modul berechnet wird, entscheidet die Funktionsliste über den Preis.
Automatische Belegerkennung gehört bei allen fünf Anbietern zum Standard. Wie sich gesetzliche Vorgaben in die betriebliche Praxis übersetzen lassen, beschreibt der DIHK unter KI im Klartext.
Kontenrahmen, ELSTER und E-Rechnung: die Pflichtfunktionen
Der Kontenrahmen legt fest, wie Buchungen in Konten sortiert werden. SKR03 folgt dem Prozessablauf eines Handelsbetriebs, SKR04 folgt dem Aufbau der Bilanz. Weil die Bilanzgliederung nach § 266 HGB die Positionen vorschreibt, bildet SKR04 diese Struktur direkter ab.
Wer den Abschluss selbst vorbereitet, fährt mit SKR04 häufig geradliniger. In Handelsbetrieben ist SKR03 verbreitet, weil die Kontenfolge den Warenfluss abbildet. Alle fünf Programme führen beide Rahmen. Ein Wechsel des Rahmens ist möglich, kostet aber Zeit, weil Vorträge und Abstimmungen neu zugeordnet werden müssen.
Die Umsatzsteuer-Voranmeldung wird elektronisch übermittelt. ELSTER stellt dafür die Schnittstelle ERiC bereit, die Buchhaltungsprogramme einbinden. Die Frist ist der 10. Tag nach Ablauf des Voranmeldungszeitraums, mit Dauerfristverlängerung einen Monat später. Wer im Vorjahr nicht mehr als 7.500 € Umsatzsteuer schuldete, darf vierteljährlich melden.
Die Dauerfristverlängerung kostet eine Sondervorauszahlung von einem Elftel der Vorjahreszahllast. Alle fünf Programme reichen die Voranmeldung aus der Buchhaltung heraus ein, teils direkt, teils über die Kanzlei. Ein Kontrollbericht aus dem Programm zeigt vor dem Versand, ob Zahllast oder Erstattung plausibel sind.
Bei E-Rechnungen gilt eine klare Trennung zwischen Empfang und Ausstellung. Seit dem 1. Januar 2025 müssen inländische Betriebe im B2B-Geschäft elektronische Rechnungen empfangen können. Elektronisch heißt strukturiert, also XRechnung oder ZUGFeRD ab Version 2.0.1, nicht ein PDF. § 14 UStG regelt, welche Angaben eine Rechnung enthalten muss.
Für die Ausstellung gelten Übergangsfristen. Betriebe mit mehr als 800.000 € Umsatz im Vorjahr müssen ab dem 1. Januar 2027 elektronisch ausstellen, alle übrigen ab dem 1. Januar 2028. Bis Ende 2026 bleiben Papier und PDF zulässig, danach die sonstige Rechnung nur mit Zustimmung des Empfängers. Der Bitkom bündelt unter Digital Banking & Financial Services Analysen zur Digitalisierung von Finanzprozessen.
| Programm | Betriebsart | Kontenrahmen | ELSTER | E-Rechnung | Kasse |
|---|---|---|---|---|---|
| DATEV Unternehmen online | Cloud, Kanzleifokus | SKR03, SKR04 | ja, auch über die Kanzlei | Empfang und Ausstellung | DATEV Kassenbuch, Export nach DSFinV-K |
| Lexware Buchhaltung | Desktop und Cloud | SKR03, SKR04 | ja | Empfang und Ausstellung | Kassenbuch integriert |
| sevdesk | Cloud | SKR03, SKR04 | ja | Empfang und Ausstellung | Kassenbuch integriert |
| Sage | Desktop und Cloud | SKR03, SKR04 | ja | Empfang und Ausstellung | Kassenbuch integriert |
| Addison | Desktop, modular | SKR03, SKR04 | ja | Empfang und Ausstellung | Modul Kasse |
Preise je Monat netto: woraus sie sich zusammensetzen
Der Preis hängt an vier Größen: Zahlweise, Nutzerzahl, Module und Datenwege. Bei jährlicher Zahlung sinkt der Monatspreis meist um 10 bis 20 Prozent gegenüber der monatlichen Abrechnung. Zusätzliche Nutzer werden je Arbeitsplatz berechnet, Kassenanbindung und Lohn sind oft eigene Positionen.
Die Betriebsstruktur in Deutschland erklärt, warum günstige Cloud-Tarife den Markt bestimmen. Das Statistische Unternehmensregister weist die Unternehmen nach Größenklassen und Wirtschaftszweigen aus. Kleine und mittlere Betriebe stellen die große Mehrheit, und ihre Belegzahlen rechtfertigen selten einen Volltarif.
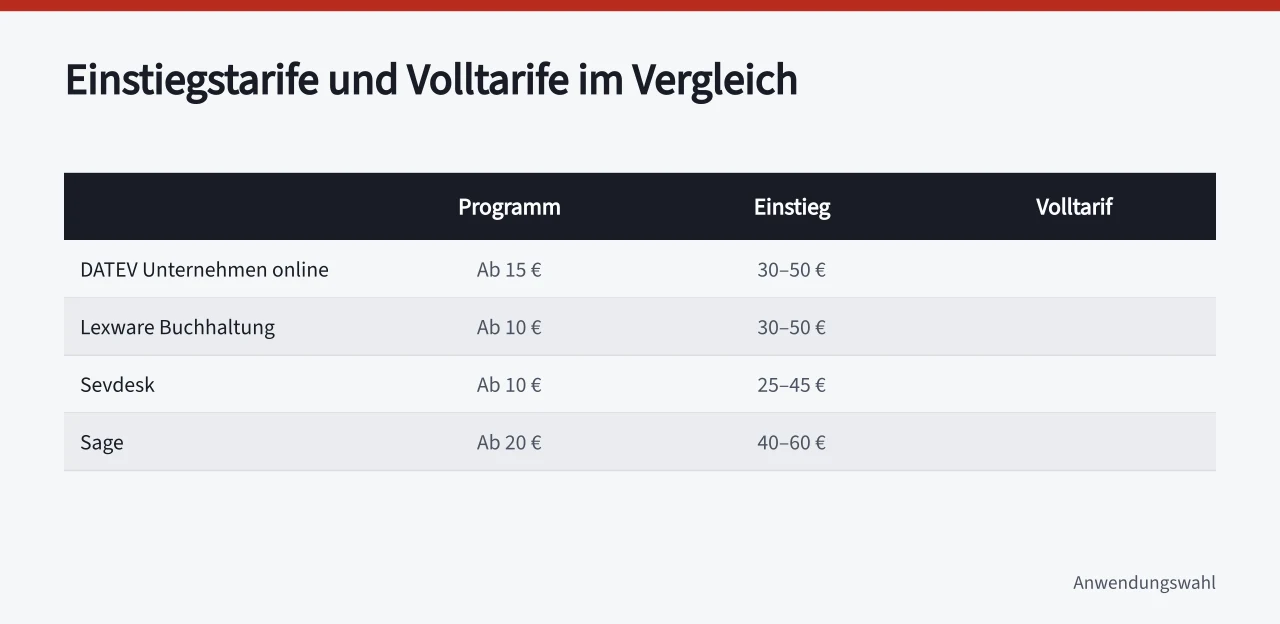
Alle folgenden Beträge sind Nettopreise ohne Umsatzsteuer, bezogen auf einen Monat. Sie sind Orientierungswerte aus den öffentlich ausgewiesenen Tarifstufen. Verbindlich ist das Angebot des Anbieters, weil Laufzeit, Rabatte und Nutzerzahl den Preis verschieben.
| Programm | Einstiegstarif netto je Monat | Volltarif netto je Monat | Typische Zusatzkosten |
|---|---|---|---|
| DATEV Unternehmen online | ab etwa 15 € | 30 € bis 50 € | Kanzleipauschale, Zusatzmodule |
| Lexware Buchhaltung | ab etwa 10 € | 30 € bis 50 € | zusätzliche Nutzer, Lohn |
| sevdesk | ab etwa 10 € | 25 € bis 45 € | zusätzliche Nutzer, Kasse |
| Sage | ab etwa 20 € | 40 € bis 60 € | Warenwirtschaft, Lohn |
| Addison | ab etwa 30 € | 50 € bis 80 € | Module, Anpassungen |
Rechenbeispiel: 39 € netto je Monat im Jahresverlauf
Ein Betrieb bucht den mittleren Tarif zu 39,00 € netto je Monat. Bei zwölf Monaten ergibt das 468,00 € netto im Jahr. Auf den Nettobetrag kommt Umsatzsteuer von 19 Prozent, also 7,41 € je Monat. Der Bruttobetrag liegt damit bei 46,41 € je Monat und 556,92 € im Jahr.
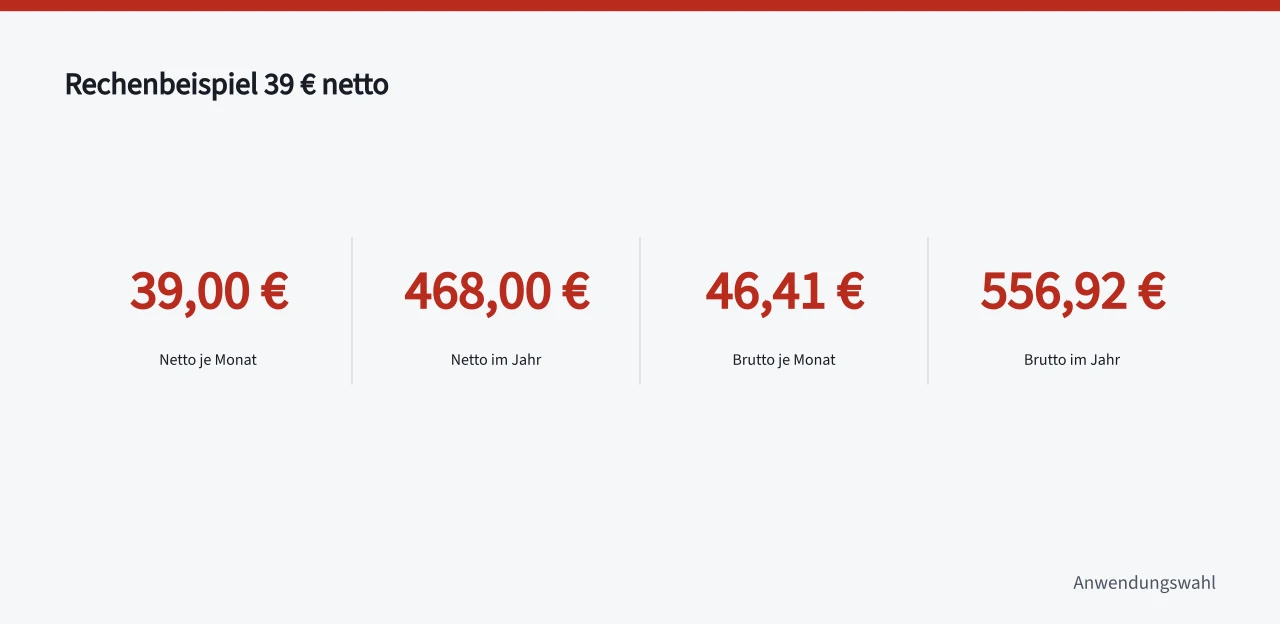
Die Umsatzsteuer von 88,92 € im Jahr zieht ein vorsteuerabzugsberechtigter Betrieb als Vorsteuer. Ein Kleinunternehmer nach § 19 UStG kann das nicht, weil er keine Umsatzsteuer in Rechnung stellt. Die Grenzen liegen seit 2025 bei 25.000 € Umsatz im Vorjahr und 100.000 € im laufenden Jahr.
Kommen zwei zusätzliche Arbeitsplätze zu je 9,00 € netto hinzu, steigt der Nettobetrag auf 57,00 € je Monat, also 684,00 € im Jahr. Mit Umsatzsteuer sind das 813,96 €. Vor der Entscheidung gehört diese Rechnung mit allen Modulen auf den Tisch, nicht nur der beworbene Einstiegspreis.
Kassenanbindung und GoBD: was Prüfer sehen wollen
Die GoBD fassen zusammen, wie Bücher und Aufzeichnungen in elektronischer Form geführt werden müssen. Grundlage ist das BMF-Schreiben vom 28. November 2019. Verlangt werden Nachvollziehbarkeit, Vollständigkeit, Richtigkeit, zeitgerechte Erfassung, Unveränderbarkeit und Ordnung. Bücher und Buchungsbelege sind zehn Jahre aufzubewahren.
Zur Dokumentation gehört eine Verfahrensdokumentation. Sie beschreibt Systeme, Prozesse, Kontrollen, Zuständigkeiten und Änderungen an der Software. Fehlt sie, kann die Buchführung formal verworfen werden, auch wenn die Zahlen stimmen. Bei einer Prüfung greift der Datenzugriff in drei Stufen: unmittelbar, mittelbar oder per Datenträgerüberlassung.
Für Kassen gilt zusätzlich § 146a AO. Elektronische Kassensysteme müssen über ELSTER mitgeteilt werden und eine zertifizierte technische Sicherheitseinrichtung enthalten. Die Kassensicherungsverordnung regelt Sicherheitsmodul, Speichermedium und einheitliche Schnittstelle. Für Prüfungen wird der Export nach DSFinV-K verlangt.
Eine offene Ladenkasse ohne Kassensystem führt der Betrieb im Kassenbuch. Ein elektronisches Kassensystem liefert Tagesabschlüsse, die in die Buchhaltung übernommen werden. Wichtig ist die lückenlose Kette vom Kassenbeleg bis zur Buchung. Alle fünf Programme bieten dafür ein Kassenbuch oder eine Schnittstelle zum Kassensystem.
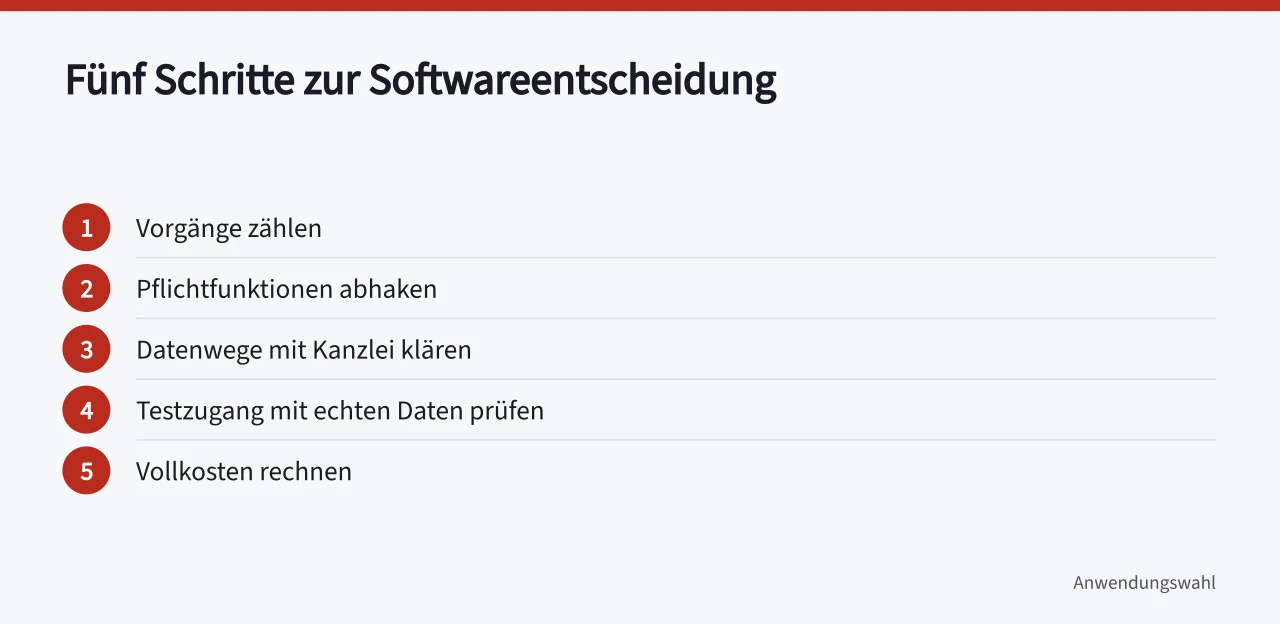
Fünf Schritte von der Bedarfsliste zur Entscheidung
- Vorgänge zählen: Belege, Ausgangsrechnungen, Bankkonten, Kassen, Anzahl der Arbeitsplätze und Fremdwährungen. Diese Zahlen bestimmen Tarifstufe und Modulbedarf.
- Pflichtfunktionen abhaken: SKR03 und SKR04, ELSTER-Anbindung, Empfang von XRechnung und ZUGFeRD, Kassenexport, Anlagenverwaltung.
- Datenwege mit der Kanzlei klären: Exportformate, Übergabezeitpunkte und die Frage, wer kontiert und wer prüft.
- Testzugang mit echten Daten prüfen: Bankanbindung, Belegimport, E-Rechnungsimport, Berichte für die Voranmeldung.
- Vollkosten rechnen: Nettopreis, 19 Prozent Umsatzsteuer, Laufzeit, Nutzer, Module und die Kosten eines späteren Datenexports.
Der DIHK ordnet unter dem Thema Innovation ein, wie Betriebe Digitalisierungsvorhaben aufsetzen. Für die Softwareauswahl hilft das insofern, als die Buchhaltung selten allein umgestellt wird. Kasse, Bank, Warenwirtschaft und Lohn hängen an denselben Stammdaten.
Wichtig ist die Reihenfolge: Erst die Prozesse beschreiben, dann die Programme vergleichen. Wer umgekehrt beginnt, kauft Funktionen, die niemand nutzt, und zahlt Module, die keine Buchung erzeugen.
Häufige Fragen
Welcher Kontenrahmen passt zu meinem Betrieb, SKR03 oder SKR04?
SKR03 bildet den Prozessablauf ab und ist in Handelsbetrieben verbreitet. SKR04 folgt der Bilanzgliederung und passt besser, wenn der Abschluss selbst vorbereitet wird. Fragen Sie die Kanzlei, mit welchem Rahmen sie arbeitet, denn alle fünf Programme führen beide. Ein Wechsel bleibt möglich, verursacht aber Arbeit bei den Vorträgen.
Muss ich seit 2025 elektronische Rechnungen schreiben?
Empfangen ja, ausstellen noch nicht. Seit dem 1. Januar 2025 müssen inländische B2B-Betriebe E-Rechnungen annehmen können. Ausstellen müssen sie erst ab dem 1. Januar 2027 bei mehr als 800.000 € Umsatz im Vorjahr, sonst ab dem 1. Januar 2028. Bis Ende 2026 sind Papier und PDF noch zulässig.
Wie kommt die Umsatzsteuer-Voranmeldung aus dem Programm zum Finanzamt?
Die Programme nutzen die ELSTER-Schnittstelle ERiC und übertragen die Voranmeldung direkt. Die Frist ist der 10. Tag nach Ablauf des Zeitraums. Mit Dauerfristverlängerung verschiebt sich die Frist um einen Monat, dafür fällt eine Sondervorauszahlung von einem Elftel der Vorjahreszahllast an. Bis 7.500 € Vorjahressteuer genügt die vierteljährliche Meldung.
Reicht ein Cloud-Programm ohne Steuerberater?
Für einfache Verhältnisse reicht es, solange Belege vollständig und fristgerecht erfasst werden. Abschluss, Steuererklärung und Sonderfälle bleiben Aufgabe der Kanzlei. Wer bilanziert, braucht ohnehin Unterstützung: Die Pflicht zur Bilanzierung greift nach § 141 AO ab 80.000 € Gewinn oder 800.000 € Umsatz.
Was kostet die Kassenanbindung extra?
Ein einfaches Kassenbuch ist in den meisten Tarifen enthalten. Die Anbindung an ein Kassensystem mit zertifizierter Sicherheitseinrichtung und Export nach DSFinV-K wird häufig als Modul berechnet. Kalkulieren Sie zusätzlich die Kassensoftware selbst und die laufenden Kosten der zertifizierten Sicherheitseinrichtung.
In diesem Leitfaden
- Buchhaltung Programme für Betriebe: 6 Fragen vor der AuswahlBuchhaltung Programme auswählen: sechs Prüffragen zu SKR03, SKR04, ELSTER, E-Rechnung, Kasse, GoBD und Mandanten, mit Anbietervergleich und Preisen.
- Buchhaltung Programme für Betriebe als Checkliste zur AuswahlBuchhaltung Programme Checkliste: gewichtete Prüfliste zu Funktionen, Schnittstellen, Preisen netto, Support und Speicherort, plus Nachweise wie AVV nach DSGVO.
- Was kostet Buchhaltungssoftware für kleine Betriebe im Monat?Buchhaltungssoftware Kosten: Monatspreise netto für DATEV, Lexware, sevdesk, Sage und Addison plus Beispielrechnung für 1, 3 und 5 Arbeitsplätze.
- Buchhaltung Programme für Betriebe: Schrittfolge zur DatenübernahmeBuchhaltung Datenübernahme für Betriebe: Schrittfolge von DATEV-Export und CSV über den Testmandanten, mit Prüfpunkten zu Salden, offenen Posten und ELSTER.